报告要点
因天气收储轮储预期看多,因需求差做基差空配,两者都有一定的胜率。
由于3月大涨的动力在于天气和轮储预期,需求差并未明显变化且非主要变量因素,所以3月19日高点以来的下跌主要变量,我们理解为天气做多者的逐步离场。
我们偏需求侧。思路谨慎偏空。
中期来看,我们仍然看好全乳胶升水的压缩。
升水压缩完毕后,我们对橡胶价格态度积极,静待花开。
橡胶空方是过去十年的赢家
五矿研究所的夏家栋做了一个很好的研究。
他挑出了商品行业的准巴菲特头寸。
该研究对各品种多空进行了对比。
假设实验:
如果2014年至今,橡胶有多空双方,各领1亿元本金,对RU期货主力进行交易。双方都不使用任何杠杆。
多头和空头开仓后,只能移仓,不能平仓。
即做多的人一直做多,做空的人一直做空,都不带杠杆。
交易结果:
经过10年,多头的净值0.22亿元,空头的净值是4.5亿元。
空头的资金,是多头的20倍(不同时间的移仓结果不同)。
这是不带任何杠杆的投资结果。如果使用杠杆,差距更大。
原因:
橡胶价格跌幅不大。主因是RU期货远月升水。导致多头移仓不断亏损。
推断:
毫无疑问,橡胶空头是过去10年的橡胶大赢家。
正确率高的分析师,概率上倾向于做出偏空的判断。
过去10年,如果平均下注,做空比做多赢的概率高很多。
如果不带杠杆都有20倍的差距,这么悬殊的事实,都不能叫醒执着的多头。
那么作为中立的我们,怎么理解多头的执着呢?
或许是多头赔率高,三年不开张,开张吃三年。
在橡胶上,从2016年大涨之后,多头已经等待了8年。
如果你认为你的判断要与橡胶赢家在一起,
那么,空比多好。
行为上看,比较多时间保持空头观点,比较少的时间保持多头观点,这是赢面较大的选择。
所以,过去5-10年的分析师,如果他们预测正确率比较高,基本上是偏空的时间偏多,偏多的时间偏少。天然橡胶分析师具有天然偏空的倾向。
关于长时间持有单一头寸
1994年,《阿甘正传》中的主人翁阿甘,1974之后,在苹果的早期阶段,投资了10万美元,持有苹果3%的股权。之后就开启了他为家乡割草的人生(投资上持有且啥也不做)。
如果他持股不变,他的持股市值将是28300亿美元市值*3%股份=849亿美元(未计算分红)。这个财富可以进入世界最富有的前20名,排在比尔盖茨和搭档鲍尔默之后,超过Nvidia的CEO黄仁勋。在投资界,仅次于巴菲特,超越投资界几乎所有的对冲基金TOP100大佬。不禁让人想起中国古话,大成若缺,大巧若拙,大辩若讷,大智若愚。
翻看段永平的持仓, H&H International Investment,文件显示该机构的所有者包括“Yongping Duan”,市场预期是段永平旗下的投资公司。该机构于13F文件显示持仓为:截至2023年底,段永平共持有9只证券,持仓市值约144.57亿美元,持有标的包括苹果、-B、谷歌-C、迪士尼、欢聚。苹果一家公司的持仓占比便达8成,持仓市值约115亿美元,伯克希尔-B则占约11.7%。段永平2011年1月19日开始买苹果。当时苹果市值300亿元左右。买入后,苹果股价2012-2013出现了55%的下跌;2015-2016出现了36%的下跌;2018年出现了40%的下跌;2020年出现了36%的下跌。
大部分的投资者离市场比较近,他们难免受到市场情绪的巨大影响,难以长期持有优秀的单一标的。
而长期持有者,他们思考投资的角度,可能和大部分投资者是有差异的。因此他们可以长期拿住好的头寸。
当然,以上这部分讨论不包括使用杠杆的情况。并不适合投资者如果使用杠杆的情况。
橡胶赢家存在深深的路径依赖
从橡胶过去10年,价格演化的历史来看,如果橡胶价格真的底部反转,分析师和经验老道的交易者,或更倾向于犯错。10年的经验,可能会成为他们的深深的认知障碍,容易犯下经验主义的错误。比如偏空的倾向,比如压升水的执着等等。
偏空,是橡胶老同志的路径依赖。
意识到这种路径依赖,可能对空头是一种重要警示。要懂得适时而变。
何时改变,这是艺术。
行情回顾:面对上涨空方的选择:坚持
行情回顾:橡胶春节后的上涨,空头依然坚持。且小幅加仓坚持。
2024年3-4月的行情,橡胶基本面的可能要点:
空方:
泰国的原料3月偏紧,5年的高价区间,4月有所缓解,利好释放比较充分。下跌风险不小。
国内全乳开割。价格明显反弹后,供应预期可能转向上升。
非洲等产区供应高增速预期。
下游重卡替换消费一般,轮胎出口利好持续比较久,一旦出口利好不及预期,需求预期将转弱。
多方:
泰国天气延续,原料价格偏强,可能再次走强。
云南天气干旱。
中国需求2024年可能超预期。
海外需求延续比较高的景气度。
央行货币政策转向宽松。橡胶属于通胀必配品种。
胶价属于“低估品种”、“尚未大涨品种”,赔率高。
天气利多因素仍然延续
2024年4月,泰国天气利多因素仍然延续。云南版纳偏干高温基本延续。
天气利多因素。我们3月初认为,天气利多已经利好计入价格。因为1-2月NR价格已经涨了不少(10%多)。但市场涌入者认为可以或应该按照日胶涨幅的一个恰当比例来计价。这可能是我们失误、不足或没充分估计的因素。
2024年3月,需求论没有被认可。天气论被认可。
2024年3月底到4月,天气论很快地兑现。一哄而上,一哄而散。
天气高温导致市场预期农产品减产预期
我们尝试请教了橡胶多头。
他们看多的主要理由是首先是通胀预期,资金要配置在通胀上。
看多天气对农产品整体利多。
多头展示的从网络收集到数据和事实有:
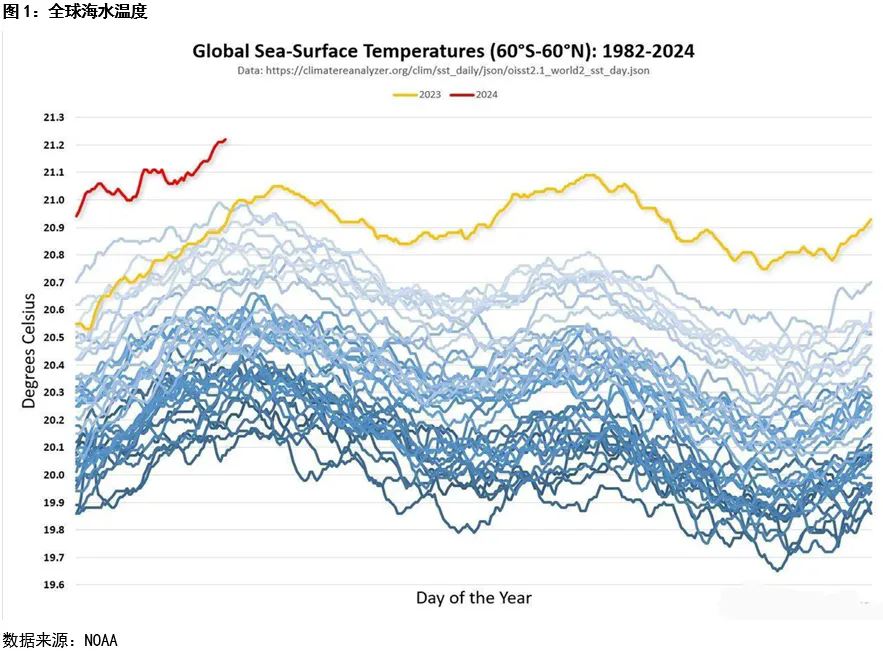
全球海水的温度确实是逐步抬升。2024年创新高。
主因或是泰国天气干旱,原料价格高,现货坚挺。
按照日胶涨幅,沪胶有巨大的补涨空间。
价格稳步上扬,持仓量温和放大,技术面看涨,技术派涌入。
云南干旱。
橡胶作为农产品,异常的天气确实对供应有利多的影响。
回顾往年厄尔尼诺现象对胶价的影响,利多,影响比较温和。
据多家泰媒消息,2024年4月份,泰国北部、东北部、中部、南部等全泰每日最高气温普遍在40度以上。2024年3月至4月以来,已有累计30人死于中暑,死亡人数同比2023年明显增加,是2023年的2倍。2024年以来,全球多地干旱少雨、气温普遍上升,泰国干旱延续。
2024年3月19日,世界气象组织在日内瓦发布了《2023年全球气候状况报告》。根据这份报告,2023年全球温室气体浓度、地表温度、海洋热量和酸化程度、海平面上升幅度、南极海冰面积和冰川消融面积等多项气候变化指标,均创下新的纪录。
报告称,2023年是有记录以来最热一年,全球近地表平均温度比工业化前水平高出约1.45摄氏度;2023年6月到12月,每个月的温度都创下了该月的最高纪录。而过去十年,则是有记录以来最热的十年。
2023年全球海洋温度也达到了65年来的最高水平。
受到海洋持续变暖以及冰川和冰盖融化的影响,全球平均海平面在2023年达到自1993年有卫星记录以来的最高值;而在过去十年当中,全球平均海平面的上升速度是卫星记录第一个十年(1993年~2002年)的两倍多。
报告指出,2023年出现的厄尔尼诺现象,以及温室气体浓度的持续增加,可能是造成创纪录高温的主要原因。
公报数据显示,2024年2月份是有记录以来最热2月,全球平均地表气温达到13.54摄氏度,比之前最热的2月(2016年)高出0.12摄氏度,比工业化前2月平均气温高出1.77摄氏度。此外,过去 12 个月的全球平均气温也创下有记录以来新高,比工业化前水平高出 1.56 摄氏度。
2024年,本轮厄尔尼诺现象将进入第二个年头,从历史经验来看,这通常会在未来几个月里加剧全球变暖。英国国家气象局此前预测,2024年全球平均地表温度很有可能超过1.5摄氏度的关键升温阈值。
世界气象组织秘书长塞莱丝特·绍洛也表示,鉴于厄尔尼诺现象通常在达到峰值后对全球气温的影响最大,因此2024年可能会更热。
泰国天气的利多,在2024年4月继续成立,没有消失。
消失的可能是因为泰国天气因素做多的多头头寸(持仓在减少)。
中国的天气数据也是偏向气温持续上升的。
中国天气网联合国家气候中心公布一组分析调查,梳理我国1951至2023年气温大数据,深入解读了“73年间我国冷暖之变”。其中,2023年,我国平均气温达到10.7℃,刷新了2021年才创下的最暖纪录,成为新的“史上最热年”。从1951年至2023年逐年平均气温的演变也可以看出,我国变暖趋势明显,尤其是21世纪以来气温显著上升。73年来最热的三个年份,正是刚刚过去的三年,也就是2021年、2022年、2023年。
我国气候中心数据显示,2023年为全球有气象记录以来的最暖年份,打破最暖纪录,较上一个高温纪录年(2016年)偏高0.14℃,且6至12月全球平均温度已连续突破同期历史极值。
国家气候中心监测显示:
2023年全球表面平均温度较工业化前水平(1850-1900年平均值)高出1.42℃,较1991-2020年(气候基准期)平均值偏高0.53℃。
西双版纳2024年四月份天气概况:2024年西双版纳4月天气中最高温度:40 ℃, 出现在: 2024-04-28,2024-04-30;最低温度:18 ℃, 出现在: 2024-04-03,2024-04-02;月平均最高温度:37.13 ℃,平均最低温度:20.17 ℃;月内绝大部分(29天)天气为晴或多云,4月17日白天有阵雨。
从盘面看,4月17日上涨。版纳4月17日下雨。4月的下跌似乎和版纳的下雨也无法对应。
分析:
这些数据都是客观数据和事实,长周期的历史显示,气温变高,天气异常增多。利多农产品。
天气干旱高温,可能会导致橡胶减产。
天气论的问题点在于:
过去4年气温一直在创新高,为什么过去几年胶价没涨反跌呢?为什么没有造成明显的减产?
从多空的角度,天气论2020-2023年是利空,到了2024年就变成利多。
24年3月是利多,3月底到4月就变成利空。
但少量的下雨,局部的下雨,浇灭了部分版纳天气的做多者的热情。
收储轮储预期仍然在。影响比较大,但缺乏官方新闻,难以明确和量化。
收储轮储预期。影响比较大。主要困难在于这个事件发生在哪一个时间段,进展如何,比较难提前判断。比较好的应对方式是假设如果事情发生后,考虑如何应对,做好几种预案。
需求差
轮胎出口数据:半钢非常好,全钢几乎无增长。
2024年03月,轮胎出口5549万条,同比4.74%,环比28.27%,累计15514万条,累计同比11.56%。
2024年03月,小客车轮胎出口275821.213吨,同比16.35%,环比35.34%,累计745390吨,累计同比16.63%。
2024年03月,重卡轮胎出口385664.417吨,同比-3.35%,环比42.66%,累计1026941吨,累计同比-0.13%。
2024年03月,重卡轮胎出口10802.458千条,同比0.78%,环比40.39%,累计28842千条,累计同比5.24%。
由于全钢轮胎耗费天然橡胶量更大,全钢出口数据,对胶价利好有限。
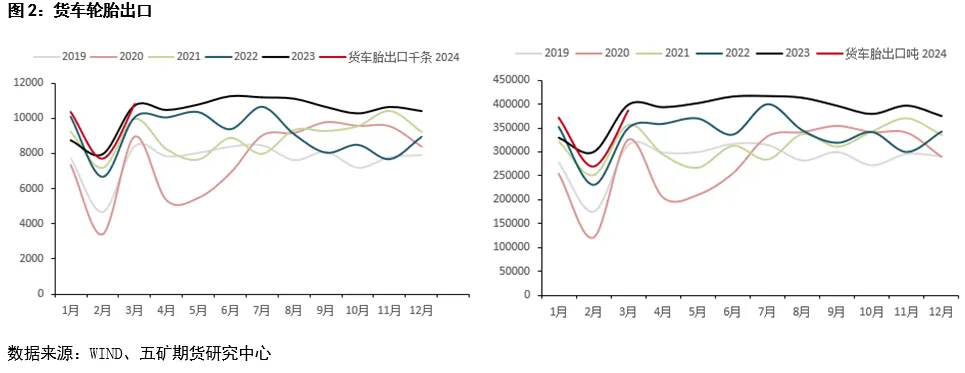
2023年,因为人民币走软,轮胎公司出口竞争力变强,出口还是高增速。
但2024年,能否继续延续这种对橡胶需求?
如果需求走软,带来的的价格支撑有多久?
结论不太确定。
乳胶的下游需求展望偏空
对于乳胶下游来看,疫情影响远去,手套需求下滑。看手套的上市公司年报就一目了然。
乳胶漆主要用于地产。下游展望偏空。
乳胶枕头和乳胶床垫和地产结合比较紧密,下游展望偏空。
3L对泰国标胶的价差,维持在历史上偏低的位置。
这暗示着市场对浅色胶需求,至少不那么强劲。
浅色胶下游并不景气
非轮胎制品行业主要包括胶管,胶带,传送带,鞋材。前3者需求展望偏空。
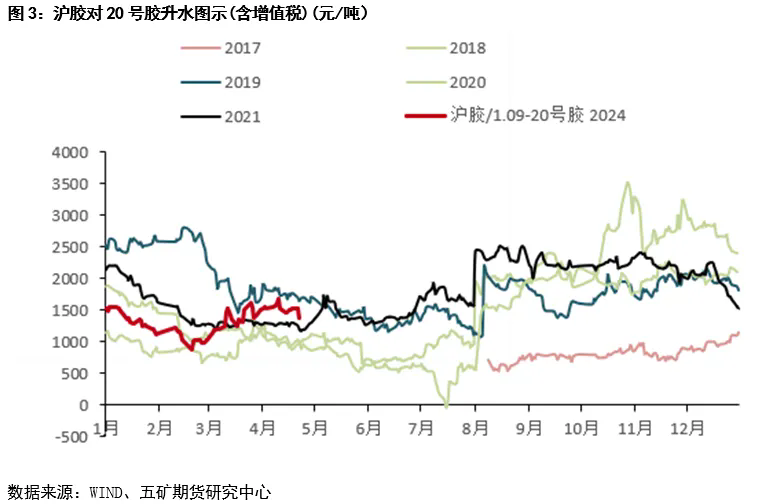
全乳胶升水可能会维持较长时间坚挺
由于收储轮储的市场预期,全乳胶升水可能会维持较长时间。
从产业链来看,轮胎产业不买贵货。升水的回归逻辑并未变化。
从轮胎下游来看,需求一般,供应充分,并没有买高升水的原料的动力。
SVR3L胶和SVR10对国内的全乳胶,10号胶有替代作用。
如果产业不消费高升水的货物,那么目前的高升水迟早无法维系。
但从移仓换月的角度来看,产业可以通过移仓收益来赚钱,虽然回归事件延长,但回归仍然是大概率事件。
按照我们的理解,整体维持比较高的升水,将导致产业可以获得稳定的套利空间。
但如果收储发生,会导致阶段性紧缺,导致升水回归的时间推迟。
这一变化,对买现货抛RU的交易者,影响是推迟。但逻辑未变。
这一变化,对买NR主力抛RU的交易者,影响是推迟。考虑NR的移仓成本,盈利的预期收益率会降低。
对橡胶胶价的看法
我们感觉胶价进入偏弱震荡阶段。
既有收储轮储的预期利多,有隐含的天气偏多,又有需求的疲软偏空。
由于3月大涨的动力在于天气和轮储预期,需求差并未明显变化且非主要变量因素,所以3月19日高点以来的下跌主要变量,我们理解为天气做多者的逐步离场。
由于我们还是更加偏向需求侧,我们的思路仍然是谨慎偏空。
中期来看,我们仍然看好全乳胶升水的压缩。
RU的远期升水并不合理。
建议买现货或NR主力,卖RU2409/RU2501。
升水压缩完毕后,风险释放,我们对胶价态度积极,静待花开。(文/五矿期货微服务 原文标题/橡胶:5月展望)
◆秉承互联网开放、包容的精神,本网欢迎各方(自)媒体、机构转载、引用本网原创内容,但须注明来源“天然橡胶网”,违者本网将保留追究其相关法律责任的权力。
◆本网尊重与保护知识产权,部分文章、图片,来源于网络转载,推送时若未能及时与原作者取得联系,涉及作品内容、版权和其它问题,请与本网联系,我们将在第一时间删除。◆天然橡胶网原创或转载文章皆在交流信息,内容仅为作者当日个人观点,所涉及信息或数据主要来源于第三方信息提供或公开信息,本网不对该类信息或数据做任何保证。不对您构成任何投资建议,不能依靠信息而取代自身独立判断,不对因使用本篇文章所诉信息或观点等导致的损失承担任何责任。市场有风险,投资需谨慎。
◆投稿联系 :13354942868(微信同号)[若有新观点,欢迎来稿]
◆胶融世界,信达天下!
 公众号
 客服号